「一般社団法人の設立登記は完了したけど、この後何から手をつければいいかわからない…そんな不安を感じていませんか?実は、一般社団法人は設立後も毎年必ずやらなければならない手続きが複数あります。これを知らずに放置してしまうと、法律違反になるケースも。この記事では、200法人以上の設立・運営をサポートしてきた行政書士が、設立後の必要手続きを時系列の年間スケジュールとして整理し、わかりやすく解説します。」
一般社団法人の運営手続きは「3つのカテゴリ」に分けると整理できる
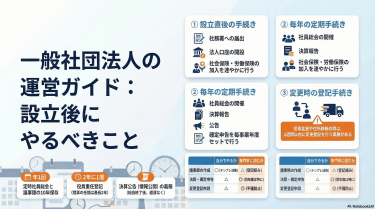
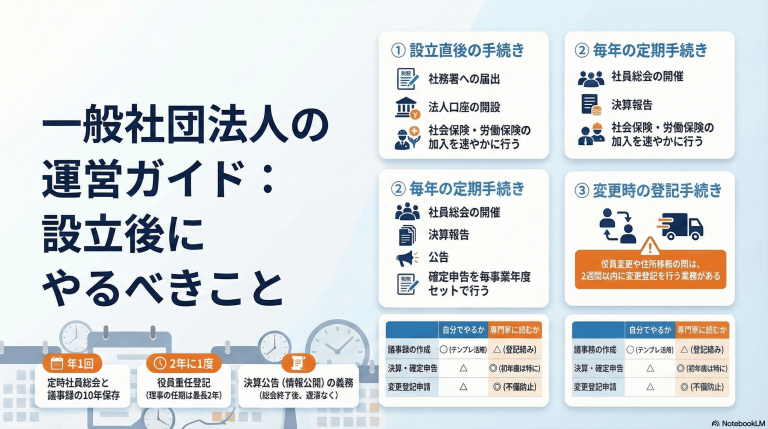
一般社団法人の「運営手続き」は、やることが多く見えても、実は ①設立直後 / ②毎年の定期 / ③変更があった時 の3カテゴリに分けると一気に整理できます。
特に抜けやすいのが「毎年の定期手続き」です。社員総会(法人の重要事項を決める年1回の全体会議。株式会社でいう「株主総会」)や、理事会(法人の日常的な経営を決める取締役会のような会議。3ヶ月に1回以上必要)、そして決算・申告・公告がセットで回ってきます。設立後に「何もしていない期間」が続くと、気づかないうちに法律違反の状態になっていることがあります。
まずは全体像を一覧にします。
| カテゴリ | いつ | 何をする | ざっくり難易度 |
|---|---|---|---|
| 設立直後 | 登記後すぐ〜2ヶ月 | 税務署等への届出/口座開設/社保・労保 | ★★☆ |
| 毎年の定期 | 毎事業年度 | 総会・理事会・決算・公告・確定申告 | ★★★ |
| 変更があった時 | その都度(多くは2週間以内) | 役員・住所・定款変更などの変更登記 | ★★★ |
このあと、カテゴリ別に「手続き一覧」「根拠条文」「自分でできる/専門家推奨」までまとめます。
【設立直後】登記完了後にやること一覧
税務署・都道府県・市区町村への届出
設立直後にまずやるのが、税務署・自治体への届出です。ここを落とすと、青色申告が使えない、源泉の納期特例が使えないなど、地味に痛いデメリットが生じます。特に青色申告の承認申請は期限が短く、後から取り返しがつかない場面も出てくるので注意が必要です。
代表的な届出一覧(目安)
| 提出先 | 書類名(例) | 期限の目安 | 自分でできる? |
|---|---|---|---|
| 税務署 | 法人設立届出書 | 設立後おおむね2ヶ月以内 | ○ |
| 税務署 | 青色申告の承認申請書 | 原則:設立から3ヶ月以内 or 第1期終了日の前日いずれか早い日 | △(税理士推奨) |
| 税務署 | 給与支払事務所等の開設届出書 | 給与支払を始める前後(早め) | ○ |
| 税務署 | 源泉所得税の納期の特例の承認申請 | 毎月納付を年2回にしたい時 | ○ |
| 都道府県・市区町村 | 法人設立・事業開始の届出 | 自治体ごとに期限が違う | ○ |
※税務は法人の状況(収益事業の有無、役員報酬、消費税)で必要書類が増減します。迷う場合は、少なくとも「最初の1回」だけ税理士に設計してもらうのが安全です。
法人の基本から確認したい方は「一般社団法人とは」をご覧ください。
法人口座の開設
口座開設は、「登記事項証明書」「印鑑届出(法人実印)」「規程・議事録」を求められることが多いです。設立直後に慌てないために、以下を揃えておくとスムーズです。
- 代表理事の本人確認書類
- 事業内容がわかる資料(HP、事業計画、パンフレット)
- 会費や売上の入金経路がわかる説明
金融機関によっては審査に時間がかかるケースもあるため、早めに動き出すことをおすすめします。
社会保険・労働保険の加入
ここは「知らなかった」では済まない分野です。
社会保険(健康保険・厚生年金):法人事業所は原則として加入義務があり、従業員がいない場合でも”事業主のみ”で該当するケースがあります。手続は「事実発生から5日以内」が案内されています。
労働保険(労災・雇用):労働者を雇うなら加入が必要です。雇用保険の設置届は「設置の翌日から10日以内」など期限がありますので、採用と同時に手を打ちましょう。
設立直後に漏れやすい届出ワースト3
実際の相談でよく出てくる「あとで困る」パターンです。
- 青色申告の承認申請書を出していない(あとから取り返しがつかないことがある)
- 役員報酬の設計が曖昧(税務上の損金算入や源泉処理がぐちゃぐちゃになる)
- 社保・労保の「どれが対象か」整理できていない(後日まとめて是正で大変)
設立周りの全体像は「一般社団法人の設立要件」も参考になります。
【毎年やること】年間の定期手続き一覧
社員総会の開催(年1回以上)と議事録作成・10年保存
一般社団法人は、定時社員総会を「毎事業年度の終了後一定の時期に招集」する必要があります。つまり実務的には、年1回以上は必ず社員総会を開くことが前提です。
- 社員総会:法人の重要事項を決める年1回の全体会議(株主総会のイメージ)
- 議事録:会議で何を決めたかを記録した公式文書。保存義務あり
社員総会を開いたら、議事録(公式文書)を作り、主たる事務所に10年間備え置くのが原則です。 根拠:一般社団・財団法人法 第36条(定時社員総会)、第57条(社員総会議事録)
なお、社員総会を招集するには、原則として1週間前までに招集通知を出す必要があります(定款で短縮可能)。「今週末に急に開きたい」は原則NGです。定期的な開催であれば、毎年同じ月・同じ週に固定してしまうと、招集通知の準備も含めてルーティン化できておすすめです。
オンライン開催・書面決議はできる?(結論:設計次第で可能)
社員が出席しないで書面で議決権行使(いわゆる郵送投票)は、条文上の枠組みがあります。全員の同意が取れるなら書面決議(決議の省略)も可能です(「社員総会を開いたものとみなす」仕組み)。
ただし、オンライン開催・書面決議は「定款(法人のルールブック)」や運用ルールが不明確だと揉めやすいです。初回の社員総会前に、やり方をきちんと決めておくのがコツです。
理事会の開催(3ヶ月に1回以上)と議事録作成
まず大前提として、理事会は「理事会を置いている法人」だけの機関です。理事会を置いていない一般社団法人もあります。
理事会を置いている場合は、代表理事等が原則3ヶ月に1回以上、職務執行状況を理事会へ報告する義務があり(定款で年2回に緩和できる例外あり)、結果として年4回程度の理事会開催が実務の基本になります。
理事会でも議事録(公式文書)を作り、10年間備え置く扱いになります。 根拠:一般社団・財団法人法 第91条(報告)、第95条(理事会議事録)、第97条(備置)
計算書類・事業報告書の作成
決算が近づいたら、会計を締めて計算書類(法人の家計簿=貸借対照表と損益計算書をまとめた呼び方)を作ります。
- 貸借対照表:今の法人の財産と借金の状態を示した一覧表
- 損益計算書:その年度の収入・支出・利益がわかる成績表
加えて、事業報告書・附属明細書などもセットになります。法人の規模や設計で作り方は変わりますが、早めに税理士・会計担当者と段取りを組んでおくことで、決算作業がスムーズになります。 根拠:一般社団・財団法人法 第123条(計算書類等の作成)
決算公告の義務(定時社員総会後)
一般社団法人は、定時社員総会の終結後、遅滞なく貸借対照表(一定の場合は損益計算書も)を公告する義務があります。
- 決算公告:決算内容を世の中に公開する義務。官報やWebサイトで行う
- 根拠:一般社団・財団法人法 第128条
公告方法は定款で定めた方法が基本です。電子公告(Web)を選ぶ場合は、定款に明記が必要です。費用面では、官報公告の場合、内容量で変わりますが決算公告だと数万円〜十数万円になることがあります。「申告はしたのに公告を忘れていた」は実務でよくあるミスなので、総会後すぐに動く習慣をつけましょう。
確定申告(決算後2ヶ月以内)と「非営利型/普通法人型」の違い
税務の山場が確定申告です。法人の確定申告は原則、事業年度終了の翌日から2ヶ月以内に提出が必要です。
一般社団法人には税務上、大きく2つの区分があります。
- 非営利型法人(収益事業以外は法人税がかからない区分)
- 普通法人型(原則、法人の所得に課税)
非営利型 vs 普通法人型(ざっくり比較)
| 項目 | 非営利型法人 | 普通法人型 |
|---|---|---|
| 法人税の課税範囲 | 原則:収益事業の所得のみ課税 | 原則:法人所得に課税 |
| 収益事業がない年 | 法人税がゼロになりやすい(申告要否は状況次第) | 申告・納税が発生しやすい |
| 注意点 | 要件を外すと普通扱いに戻る | 要件管理が不要 |
「収益事業に当たるか」は実務で判断が割れやすいため、初年度は税理士のチェックを推奨します。
年間運営スケジュール表(月別)
「いつ何をやるか」が見えないと運営は崩れます。ここでは3月決算(4月期首)の例で月別に整理します。決算月が違う法人は、同じ順番で月を置き換えてください。
| 月 | やること(目安) |
|---|---|
| 4月 | 期首:予算・事業計画の確認/会計の運用ルール見直し |
| 5月 | 決算整理(領収書・帳簿締め)/計算書類・事業報告の作成開始 |
| 6月 | 定時社員総会の準備・開催(年1回)/議事録作成・10年保存 |
| 6月 | (理事会設置なら)第1四半期の理事会(職務執行報告の場) |
| 7月 | 決算公告(総会後、遅滞なく) |
| 8月 | 証憑整理の習慣化(月次で崩さない) |
| 9月 | 第2四半期の理事会(理事会設置なら) |
| 10月 | 助成金・委託事業がある法人は中間レビュー |
| 11月 | 次年度の役員改選があるか確認(任期管理) |
| 12月 | 第3四半期の理事会(理事会設置なら) |
| 1月 | 決算の落とし穴チェック(未収・前受・棚卸など) |
| 2月 | 総会議案のドラフト作成(役員改選・定款変更予定の有無) |
| 3月 | 期末:締め準備/第4四半期の理事会(理事会設置なら) |
「非営利」の誤解が多いので、基礎は「一般社団法人のメリット・デメリット」もあわせてどうぞ。
【変更が生じたとき】変更登記・届出が必要なケース
変更が起きたら、税務届出だけでなく、変更登記(役員・住所・定款など法人情報に変更があったとき、法務局に届け出る手続き)が必要になることがあります。
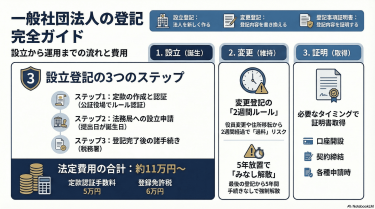
重要なのが、登記事項に変更が生じたときは2週間以内に変更登記が必要とされている点です。遅れると過料リスクが発生します。 根拠:一般社団・財団法人法 第303条(変更の登記)
「2週間以内」の起算点は、変更の効力が生じた日(例:役員改選なら社員総会の決議日)から数えます。登記に必要な書類の収集に思いのほか時間がかかることがあるため、変更が決まったタイミングで登記準備に着手するのが現実的です。
役員の変更(就任・退任・重任)
理事の任期は最長2年が基本のため、「何も変わってないのに登記が必要」というケースが起きます。任期満了→重任の登記を忘れないことが最優先です。なお、登録免許税(法務局に支払う手数料)は役員変更で1万円が目安です。
住所の変更(主たる事務所移転)
主たる事務所の移転は、契約・補助金・口座にも影響します。手続きが遅れると対外的な信用にも響くため、移転と同時に登記の準備を進めましょう。登録免許税は同一管轄内3万円/管轄外なら6万円が目安です。
定款の変更(公告方法・機関設計など)
定款(法人のルールブック)を変えるときは、原則として社員総会の特別決議(3分の2以上の賛成が必要な決議)が絡みます。また、変更内容が登記事項なら変更登記が必要です(公告方法変更など)。登録免許税は3万円が目安です。
事業目的の変更
事業の方向転換をした場合、目的も見直すことがあります。目的変更は登記事項なので、変更登記+登録免許税(目安3万円)が発生します。事業が広がってきた段階で、定款の目的欄が現状に合っているか確認するのがおすすめです。
他法人との違いも押さえたい方は「一般社団法人と株式会社の比較」「一般社団法人とNPO法人の比較」も参考になります。
必ず作成・保存すべき書類チェックリスト
運営で一番多いトラブルは「やっていない」より「やったつもりで証拠がない」です。以下は最低限のチェックリストです。
会議系(ガバナンス)
- ☐ 定時社員総会の招集通知・資料(開催前に整える)
- ☐ 社員総会議事録(10年保存)
- ☐ (理事会設置なら)理事会議事録(10年保存)
会計・税務系
- ☐ 計算書類(貸借対照表・損益計算書など)+附属明細書
- ☐ 事業報告書
- ☐ 決算公告の原稿・掲載証明(公告した証拠)
- ☐ 確定申告書一式(提出控え)
変更があった時の証拠
- ☐ 変更の根拠になる議事録(役員改選、定款変更など)
- ☐ 登記事項証明書(最新の写し)
知らずにやってしまいやすい運営ミス5選
1:役員任期満了の重任登記を忘れた(休眠・みなし解散リスク)
実務で本当に多いのがこれです。あるケースでは、設立から2年が経ったころに「そういえば理事の任期って何年でしたっけ?」と初めて気づかれる方がいました。「役員は変わっていない=登記不要」という誤解が原因です。
登記を長期間放置すると、法務局の整理で休眠一般法人として”みなし解散”の対象になり得ます。重任の時期はカレンダーに入れ、忘れないようにしましょう。
2:社員総会を1年以上開催していなかった
定時社員総会は毎事業年度後に招集が必要です。「忙しくてついそのままに…」というケースで、気づいたときには2年分の総会が未開催だったという相談もあります。総会が止まると、計算書類の承認や役員改選の意思決定も止まり、外部からの信用も落ちます。
3:決算公告をしていなかった
「税務申告はしたのに、公告はしていない」パターンが目立ちます。申告と公告は別の義務なので、どちらかをやれば片方が免除されるわけではありません。決算公告は定時社員総会後、遅滞なくが原則です。官報掲載やWeb掲載の”証拠”を残すのもセットで行いましょう。
4:非営利型の要件を満たさなくなっていた
非営利型は税務上の扱いが有利になり得る一方、運用を誤ると要件を外して普通扱いになります。「会費の設計」「剰余金の扱い」「議決権の設計」など、設立時の設計が後々響いてきます。事業が拡大するタイミングで、非営利型の要件を再確認することが大切です。
5:理事会の回数が足りていなかった(理事会設置法人)
理事会設置法人は、実務上は年4回が基本線になります。「気づいたら年2回しか開いていなかった」というケースも珍しくありません。忙しい法人ほど、四半期ごとに日程を”固定”してしまうのが有効です。
運営にかかる年間費用の目安
運営費は「会計」「公告」「専門家」の3つで考えると整理しやすいです。
自分で運営する場合(目安:年3万〜15万円+税金)
- 会計ソフト:年1万〜3万円程度
- 決算公告:官報なら数万円〜十数万円のレンジになり得る
- 法人住民税の均等割:自治体により異なりますが、資本金等の額や従業員数で決まる均等割は、小規模な一般社団法人では年間7万円前後(都道府県民税+市区町村民税の合計)になるケースが多いです。収益事業がなく法人税がゼロでも、均等割は原則として発生します。事前に自治体へ確認しておきましょう。
税理士に依頼する場合(目安:年20万円前後〜)
記帳代行の有無、収益事業の有無、消費税の有無で上下しますが、「年20万円前後〜」で見積もる法人が多いです。初年度だけ依頼して2年目から内製化するパターンも選択肢のひとつです。
行政書士・司法書士に変更登記等を依頼する場合
登記そのものは司法書士領域、定款・議事運用や書類設計は行政書士が入ることが多いです。登録免許税(役員変更1万円、目的変更3万円、管轄外移転6万円など)は別途かかります。
自分でやる vs 専門家に任せる(仕分け表)
| 手続き | 自分で対応 | 専門家推奨 |
|---|---|---|
| 総会・理事会の開催(段取り) | ○ | △(初回だけ型作り) |
| 議事録作成(テンプレ運用) | ○ | △(登記絡みは要注意) |
| 記帳・月次 | ○(時間があれば) | ○(時間を買う) |
| 決算・申告 | △ | ◎(初年度は特に) |
| 変更登記 | △(可能だが難所) | ◎(不備で差し戻しが多い) |
よくある質問(FAQ)
社員総会はオンラインで開催できる?
可能です。ただし「オンラインのやり方(議長の設定、本人確認の方法、議事録の作り方)」を事前に決めておかないとトラブルになります。出席が難しい社員がいる場合は、書面や電磁的方法で議決権を行使する枠組みも活用できます。定款や運用規程を整えたうえで進めましょう。
理事会なし法人でも議事録は必要?
社員総会の議事録は必須です(作成・10年保存)。一方、理事会を置いていない法人は「理事会議事録」は発生しません。ただし、社員総会議事録の作成・保存は法律上の義務ですので、開催のたびに必ず記録を残してください。
非営利型で収益事業なしなら確定申告不要?
「法人税がゼロになりやすい」ことはありますが、申告要否は状況によって異なります。消費税の申告や都道府県・市区町村への申告が別途必要なケースもあります。また、会費収入や寄付金の扱いは「収益事業に該当するか」の判断が実務では難しいケースもあります。「うちは会費だけだから大丈夫」と思っていても、事業の実態によっては課税対象になることがあるため、事業内容を整理したうえで税理士に確認するのが確実です。初年度は「申告が必要なパターン/不要なパターン」をあわせて整理してもらいましょう。
社員が1人になったら解散する?
一般社団法人の設計によりますが、社員が極端に減ると意思決定が不安定になります。社員の入退会ルール(会員規約)や最低社員数の定めも含め、早めに整備しておくことがトラブル予防につながります。
法人形態の比較は「一般社団法人と一般財団法人の比較」も参考になります。
まとめ
一般社団法人の運営手続きは、①設立直後(届出・社保労保)/②毎年(総会・理事会・決算・公告・申告)/③変更時(変更登記)の3カテゴリで整理すると迷いません。特に、定時社員総会(年1回)と議事録10年保存、理事会の定期開催(設置法人)、決算公告、確定申告は「毎年の固定タスク」としてカレンダーに入れておくのがコツです。
まずはこの記事の年間スケジュール表をベースに、あなたの決算月に合わせて置き換えてみてください。
【CTA】 一般社団法人の運営にご不安がある方、まずはお気軽にご相談ください。設立から運営まで、トータルでサポートいたします。初回相談は無料です。