一般社団法人の設立を考えているけど、手続きの流れが複雑で何から始めればいいかわからない。 そんな方に向けて、200法人以上の設立をサポートしてきた当事務所が、全7ステップを図解付きでわかりやすく解説します。 費用・期間・失敗しやすいポイントもまとめて確認できます。
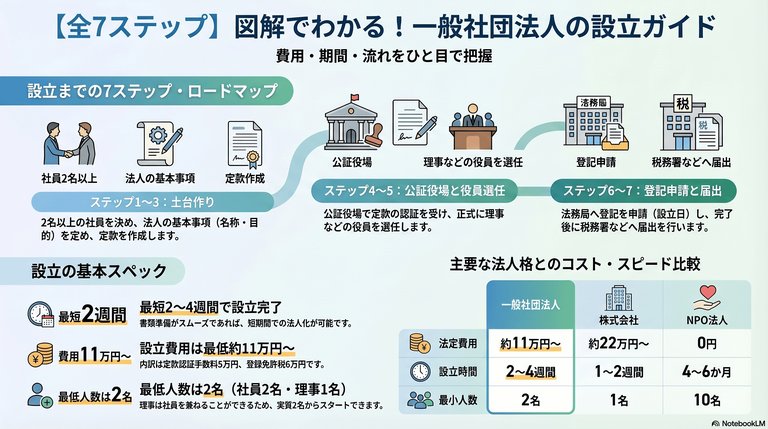
一般社団法人は、株式会社よりも設立しやすく、NPO法人よりも自由度が高い法人格です。最低人数は「設立時社員(法人を立ち上げる創業メンバー。設立後は自動的に社員=会員になる人)2名以上」と「理事(法人の運営を担う役員。株式会社の取締役に相当)1名以上」で足ります。設立の法定費用はおおむね11万円からで、流れ自体も「定款作成→公証認証→登記申請」が中心になるため、全体像を理解すれば決して難しすぎる手続きではありません。
ただし、実務では「とりあえず法人化したい」「1人で動かしたい」「非営利だから税金がかからないと思っていた」といった誤解から、設立後に後悔するケースも少なくありません。この記事では、単なる手順説明だけでなく、各ステップの落とし穴、非営利型と普通型の考え方、資格ビジネス・講座ビジネスでの活用ポイントまで、設立後まで見据えて整理します。
費用の内訳は、一般社団法人の設立費用で詳しく解説しています。
一般社団法人とは?まず「3つのポイント」だけ押さえてください
「非営利法人」の正しい意味
一般社団法人を理解するうえで最初に押さえたいのは、「非営利」という言葉の意味です。ここを誤解したまま設立すると、法人設計そのものがズレます。
一般社団法人の「非営利」は、「利益を出してはいけない」という意味ではありません。正しくは、利益を出すことはできるが、その利益を社員や設立メンバーに配当として分けてはいけないという意味です。つまり、講座を販売したり、会費を集めたり、資格認定事業で売上を立てたりすること自体は問題ありません。出た利益は、翌年度の活動や運営資金に回していく形になります。役員報酬や給与を支払うことも可能です。
実際の相談では、「非営利だから無料でやらないといけないのですか」「役員報酬は出せないのですか」と聞かれることが多いですが、どちらも誤解です。利益を分配しないだけで、事業として継続的に収益を上げることはできます。むしろ、事業を続けるためには適正な利益設計が必要であり、「非営利=赤字経営」では持続できません。この点を最初に整理しておくことで、設立後の事業設計がぐっとスムーズになります。
株式会社との決定的な違い(比較表)
一般社団法人と株式会社の最大の違いは、「利益を誰のために使う法人か」にあります。株式会社は出資者への配当が前提になり得る法人ですが、一般社団法人は配当ができません。その代わり、資本金が不要で、会員組織や協会型の事業と相性が良いのが特徴です。
| 項目 | 一般社団法人 | 株式会社 |
|---|---|---|
| 目的 | 非営利(利益分配なし) | 営利(配当可能) |
| 利益の扱い | 配当不可、次年度事業へ繰越 | 株主配当が可能 |
| 設立人数 | 社員2名以上・理事1名以上 | 1名でも可 |
| 資本金 | 不要 | 原則必要 |
| 設立費用の目安 | 約11万円〜 | 約22万〜24万円 |
| 向いている事業 | 協会、会員制、資格認定、社会的信用重視 | 出資・拡大・利益分配を前提とする事業 |
高収益ビジネスで将来的に配当を想定しているにもかかわらず一般社団法人を選んでしまい、後から法人格の選択ミスに気づくケースがあります。どちらを選ぶか迷ったら、「出資を受けて拡大したいか」「利益を構成員で分けたいか」を確認するのが最初の判断軸です。
一般社団法人と株式会社の違いを詳しく知りたい方は、一般社団法人と株式会社の比較もあわせてご覧ください。
NPO法人と何が違う?(比較表)
NPO法人と一般社団法人は、どちらも「利益を分配できない」という点では同じです。ただし、設立のしやすさと事業の自由度はかなり違います。
| 項目 | 一般社団法人 | NPO法人 |
|---|---|---|
| 設立人数 | 社員2名以上、理事1名以上 | 社員10名以上、理事3名以上、監事1名以上 |
| 設立費用 | 約11万円〜 | 0円 |
| 設立期間 | 2〜4週間程度 | 4〜6か月程度 |
| 事業内容 | 適法であれば自由 | 特定非営利活動に限定 |
| 行政対応 | 比較的シンプル | 所轄庁への手続き・報告あり |
| 向いているケース | 民間の協会・講座・会員組織 | 公益性の高い継続活動 |
スピード重視で設立したい、まずは2人から始めたい、資格認定や講座運営を軸にしたいなら、一般社団法人のほうが現実的です。NPO法人は設立費用が無料ですが、設立までに4〜6か月かかり、構成員の確保も大変です。公益色が強い活動でなければ、一般社団法人で十分なケースがほとんどです。
一般社団法人とNPO法人の違いは、一般社団法人とNPO法人の比較でも詳しく解説しています。
設立の流れ〈全7ステップ〉図解で一目でわかる
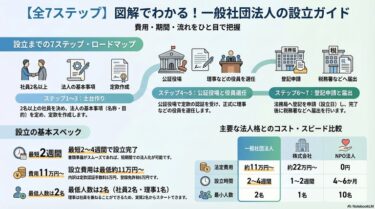
【全体像】設立までのロードマップ(フロー図)
まずは設立までの流れを一枚でつかみましょう。
STEP1 設立時社員(創業メンバー)を決める
   ↓
STEP2 法人の基本事項を決定する
   ↓
STEP3 定款(法人のルールブック・憲法)を作成する
   ↓
STEP4 公証役場で定款の認証を受ける
   ↓
STEP5 役員(理事・監事)を選任する
   ↓
STEP6 法務局へ設立登記を申請する
   ↓
STEP7 設立後の各種届出をする
一般社団法人の設立要件としては、社員2名以上、理事1名以上、定款の認証、法務局での登記が必要です。流れ自体はシンプルですが、「誰を社員にするか」「定款に何を書くか」「非営利型にするかどうか」の判断で、設立後の運営が大きく変わります。各ステップの中身と落とし穴を順番に確認していきましょう。
STEP1 設立時社員(メンバー)を決める
最初に決めるのは、設立時社員です。設立時社員とは、法人を立ち上げる創業メンバーで、設立後は自動的に社員(従業員ではなく、法人の意思決定に参加する会員・構成員)になります。最低2名必要で、理事と兼ねることはできます。
ここで大切なのは、「名前を借りればいい」と軽く考えないことです。社員は、社員総会(社員が集まって重要事項を決める会議。年1回以上必須)で重要事項を決める立場です。後から方針変更や代表交代が起きたとき、意思疎通ができない相手を形だけ入れていると、運営が止まります。実際の相談でも、「配偶者に名前だけ入れてもらったが、社員総会の決議が取れない」という事態が起きています。
落とし穴
- 配偶者や知人を形式的に入れたまま、役割を説明していない
- 実態は1人経営なのに、一般社団法人を選んでしまう
1人で運営したい方が無理に一般社団法人を作ってしまい、社員総会が形骸化するケースがあります。1人で完結したいなら、合同会社など他の法人格のほうが合うこともあります。
STEP2 法人の基本事項を決定する
次に、法人名、主たる事務所、事業目的、機関設計、事業年度などの基本事項を決めます。ここが曖昧だと、定款作成も登記も進みません。
決める項目の代表例は以下です。
- 法人名(「一般社団法人」の文字が必要)
- 主たる事務所の所在地
- 事業目的
- 社員・理事・監事の構成
- 理事会を置くか
- 事業年度
- 公告方法
- 会費制度の有無
法人名にはバーチャルオフィスでも設立自体はできますが、銀行口座開設で審査が厳しくなることがあるため、実務上は慎重な判断が必要です。
落とし穴
- 事業目的を広げすぎて、何をする団体か伝わらない
- 名称は決めたが、会員制度や収益モデルは未設計
- バーチャルオフィスを選んで、設立後の口座開設で止まる
一般社団法人の名称や設立要件は、一般社団法人の設立要件の記事も参考になります。
STEP3 定款を作成する
定款は、法人のルールブック・憲法です。設立後の運営トラブルを防ぐ土台になるため、ひな形を埋めるだけで終わらせないことが重要です。
記載する主な内容は、目的、名称、主たる事務所、社員に関するルール、社員総会、役員、事業年度、公告方法などです。特に、会員制度を伴う法人では、定款だけでなく、別途会員規約も早い段階で考えておくべきです。設立時は問題が見えなくても、退会・除名・会費滞納・会員間トラブルは後から起きやすいからです。
また、非営利型を目指す場合、定款の文言が要件に沿っているかが重要になります。「剰余金の分配を行わない旨を定款に定めること」などの条件があり、文言が曖昧だと後から補正が必要になることもあります。ひな形をそのままコピーした場合、この点が抜けていることがあるので注意が必要です。
落とし穴
- ネットのひな形をそのまま使い、自分の事業に合っていない
- 会費や資格認定のルールを定款・規約で整理していない
- 非営利型を狙うのに、要件を満たさない文言を入れてしまう
とくに資格ビジネスや講座ビジネスでは、定款と会員規約、必要に応じて講師規約まで一体で設計するほうが失敗しにくいです。
STEP4 公証役場で定款の認証を受ける【落とし穴注意】
定款を作成したら、公証役場で公証認証を受けます。これは、「この定款は本物・適法」というお墨付きをもらう手続きです。一般社団法人では、定款は公証人の認証を受けなければなりません。認証手数料は5万円、謄本作成代が概ね2,000〜3,000円です。
ここは「提出すれば通る」と思われがちですが、実際には事前確認が大切です。公証役場によって確認の進め方も異なり、事業目的の表現や機関設計の記載について指摘を受けることがあります。予約前に定款案を担当公証人に確認してもらう流れにしておくと、当日の手戻りを防げます。認証には代表社員の本人確認書類も必要になるため、準備物のリストを事前に確認しておきましょう。
落とし穴
- 誤字や役員情報のズレに気づかず当日を迎える
- 事業目的の表現が曖昧で修正になる
- 定款認証だけ済ませて満足し、登記準備が遅れる
定款認証はゴールではなく、登記申請の前段階です。設立日をいつにしたいか逆算し、認証日と登記申請日を連動させておくのが実務ポイントです。
STEP5 役員(理事・監事)を選任する
定款認証の後は、理事などの役員を正式に選任します。理事は法人の運営を担う役員で、最低1名必要です。監事は理事が正しく運営しているかをチェックする役員ですが、設計によって置くかどうかを決めます。
理事と社員は兼任できるため、最低構成は2名で設立可能です。ただし、信用力や業務分担を考えると、事業規模によっては複数理事のほうが安定するケースもあります。理事の選任後は、就任承諾書への署名も必要です。これが揃わないと登記書類が完成しないため、関係者との連絡は早めに動かしておくことをおすすめします。
落とし穴
- 名前だけ理事にして役割分担を決めていない
- 理事会を置くほどではないのに、形だけ複雑にしてしまう
- 非営利型を狙うのに役員構成が要件に合っていない
理事の人選は、信頼関係だけでなく、設立後に実際に動けるかで判断するのがおすすめです。
STEP6 法務局へ設立登記を申請する
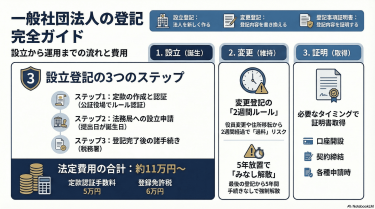
定款認証や役員選任が終わったら、法務局へ設立登記を申請します。この登記申請日が、一般社団法人の設立日になります。登記の際には、登録免許税(法務局への登記申請時に国に納める税金)として6万円を納めます。
申請書類には、設立登記申請書、定款、社員全員の同意書、設立時理事の就任承諾書、印鑑届出書などが含まれます。申請後、補正がなければ登記が完了し、登記事項証明書(法人の公式な身分証明書)や印鑑証明書を取得できるようになります。これらは口座開設や契約、各種届出で必要になります。
落とし穴
- 設立日を深く考えず申請し、決算月や事業開始時期とズレる
- 添付書類の不備で補正が入り、口座開設や契約が遅れる
- 登記完了後の届出を見落としている
法務局への登記の流れは、一般社団法人の設立方法を完全解説の関連記事も参考になります。
STEP7 設立後の各種届出をする
登記が終わったら、それで全部完了ではありません。むしろ、事業開始の実務はここからです。税務署への届出、年金事務所での社会保険手続き、銀行口座開設、必要に応じた許認可や規約整備を進めます。
登記完了から各届出まで期限がある手続きもあるため、優先順位をつけて動く必要があります。税務署への法人設立届出書の提出は、設立から2か月以内が目安です。後回しにすると、書類の不備やペナルティリスクにつながることもあります。
落とし穴
- 法人を作っただけで安心し、税務署の届出を後回しにする
- 口座開設に必要な資料が足りず、事業開始が遅れる
- 会員規約や講師規約が未整備で、募集開始後にトラブルになる
設立後まで見据えると、設立手続きだけでなく、運営ルールまで一緒に準備しておくほうが結果的にスムーズです。
設立にかかる費用の内訳
法定費用(最低11万円)の内訳
一般社団法人の設立費用として最低ラインになるのは、おおむね11万円です。内訳の中心は次の2つです。
- 公証役場での定款認証手数料:約5万円
- 法務局への登録免許税(登記時に国に納める税金):6万円
これに加えて、定款の謄本作成代が2,000〜3,000円程度、代表者印の作成費用、登記事項証明書の取得費用(1通600円)、印鑑証明書の取得費用などがかかります。実務上は「最低11万円」と言われますが、細かな実費まで含めると約12万円前後で見ておくと安心です。
なお、電子定款を利用する場合は定款の印紙代(紙定款では4万円)が不要になりますが、一般社団法人の公証認証では紙定款でも印紙代は不要なため、電子定款への移行によるコスト差は生じません。この点は株式会社の設立と混同されやすいので注意してください。
専門家に依頼する場合の費用相場
自分で設立する場合、法定費用中心で済みます。一方、専門家に依頼する場合は、これに加えて報酬が発生します。行政書士や司法書士への依頼報酬は、10万〜30万円程度が目安です。
費用だけを見ると自分でやるほうが安く感じますが、定款設計、非営利型の見極め、会員規約整備まで考えると、単純な比較はできません。特に、講座ビジネスや資格認定を前提にしている場合、設立後の収益モデルまで踏まえた設計が必要になるため、最初から専門家を入れたほうが結果的にコストを抑えられるケースもあります。
自分でやる場合との比較表
| 項目 | 自分でやる | 専門家に依頼 |
|---|---|---|
| 法定費用 | 約11万〜12万円 | 約11万〜12万円 |
| 専門家報酬 | 0円 | 10万〜30万円程度 |
| 総額目安 | 約11万〜12万円 | 約21万〜42万円程度 |
| メリット | コストを抑えられる | 早い・ミスが減る・設計相談ができる |
| デメリット | 手間と調査時間が大きい | 初期費用が上がる |
自分でやるのが向いている方:設立目的がシンプルで、会員制度も複雑ではなく、平日に公証役場や法務局対応ができる方。
専門家に頼むのが向いている方:非営利型を検討している方、資格ビジネスや講座ビジネスで規約整備が必要な方、法人格の選択から迷っている方。
設立にかかる期間の目安
自分でやる場合(2〜3週間)
一般社団法人の設立期間は、準備が整っていれば2〜4週間程度が目安です。自分で進める場合は、情報収集と書類確認に時間がかかるため、2〜3週間、場合によってはそれ以上かかることがあります。
特に時間がかかりやすいのは、社員や理事の調整、定款内容の検討、公証役場とのやり取りです。地方にメンバーが分散していると、押印や確認のやり取りに日数が伸びやすくなります。公証役場の予約が混雑している時期(年度末など)は、さらに余裕を持った計画が必要です。
専門家に依頼する場合(1〜2週間)
専門家に依頼する場合は、必要事項のヒアリングがまとまれば、1〜2週間程度で進めやすくなります。もちろん、メンバーの意思決定が遅いと期間は伸びますが、少なくとも「何をいつ決めるか」が整理される分、全体は短縮しやすいです。
設立日を決めて動く場合は、最低でも2週間前には準備を始めるのがおすすめです。セミナー開催日、会員募集開始日、補助金申請時期などと絡むなら、さらに余裕を持たせたほうが安全です。
設立前に必ず決めること〈チェックリスト付き〉
「非営利型」vs「普通型」どちらで設立するか(判断フロー図)
税務上、一般社団法人には「非営利型」と「普通型」があります。非営利型は、収益事業以外の所得に法人税がかからない有利な区分です。普通型は、すべての所得が課税対象になる一般的な区分です。
[利益を社員・会員に分配したい?]
   ├─ はい → 一般社団法人ではなく株式会社を検討
   └─ いいえ
        ↓
[会費・共益活動・役員構成など、非営利型の要件を満たせそう?]
   ├─ はい → 非営利型を検討
   └─ いいえ
        ↓
[まず小さく始めたい/事業内容が固まっていない]
   ├─ はい → 普通型で始める選択も現実的
   └─ いいえ → 税理士・専門家と要件確認
非営利型は自動的に選べるわけではなく、一定の要件を満たす必要があります。要件を満たしていれば特別な認定手続きなしで非営利型に分類されますが、途中で1つでも満たさなくなると普通法人に戻る点には注意が必要です。
実務では、「非営利型のほうが得そうだから」と先に決めてしまうのは危険です。講座ビジネスでも、内容によっては収益事業に当たるかの判断が分かれます。会費も、名目だけでなく実態で見られます。税務判断が絡むため、最終的には税理士にも確認するのが安全です。
理事会を設置するかどうか
理事会を置くかどうかは、設立時に悩むポイントの1つです。少人数で始めるなら、最初から複雑な機関設計にしないほうが運営しやすいことが多いです。一方で、複数企業や複数講師で運営する協会型モデルなら、理事会を設置したほうが意思決定が安定しやすくなります。
代表者中心でスモールスタートするなら簡素な設計、複数の利害関係者が関わるなら理事会設置を検討、という整理が現実的です。
200法人の支援で見えた「よくある3つの失敗」
1. 目的が曖昧なまま設立してしまう
「法人格があれば信用されるから」と、事業内容や運営体制を詰めないまま設立すると、設立後に社員総会・決算・税務申告などの運営負担だけが残り、活動が止まることがあります。あるケースでは、設立から1年以内に運営が行き詰まり、みなし解散(登記から5年間役員変更登記等がない場合に法務局が職権で解散扱いにする制度)のリスクを抱えてしまいました。設立前に「何のために、誰を対象に、どう収益を立てるか」を最低限整理しておくことが、長く続く法人づくりの出発点です。
2. 株式会社向きの事業なのに一般社団法人を選ぶ
利益分配や出資を前提とする事業では、一般社団法人は不向きです。後から「配当が出せない」「投資家との設計が合わない」と気づくと、法人格の選び直しが必要になることもあります。設立の手間と費用を再度かけることになるため、最初の法人格選びが非常に重要です。ビジネスモデルが固まっていない段階で急いで法人化せず、まずは任意団体でテストするのも有効な選択肢です。
3. 1人で動きたいのに無理に2名体制で作る
最低2名必要という要件を満たすためだけに形式的な社員を入れると、運営実態と組織設計がズレます。社員総会が形だけになり、あとで意思決定の整合性に悩みやすいです。社員は「名前だけ貸してくれる人」ではなく、法人の根幹に関わる立場です。もし実態が1人経営なら、合同会社のほうがシンプルで向いているケースも多くあります。
設立前チェックリスト
- 誰が社員になるか明確か
- 理事の役割分担が決まっているか
- 事業目的が具体化されているか
- 会費や収益モデルがあるか
- 非営利型か普通型か検討したか
- 会員規約や講師規約が必要か
- 設立後の税務・社会保険まで見えているか
設立後にやること・忘れがちな手続き
法人口座の開設
法人設立後は、まず法人口座を開設します。会費の受け取り、講座代金の決済、取引先との契約を法人名義で進めるためにも重要です。もっとも、設立直後は口座開設審査が厳しいこともあるため、事業内容が分かる資料、ホームページ、定款、登記事項証明書などを整えておくと有利です。
実際の相談では、「口座を開けるまでに2〜3か月かかった」というケースもあります。バーチャルオフィス利用時は特に、銀行によっては法人住所として認められないケースがあるため、事前に金融機関に確認しておくことをおすすめします。
税務署・年金事務所への届出
設立後は税務署への届出が必要です。役員報酬を出すか、職員を雇用するかによっても必要な対応が変わります。社会保険の手続きも、体制によっては年金事務所で進める必要があります。設立後の事務は「そのうち」で遅れやすいので、登記完了後すぐに着手するのが基本です。
会員規約・講師規約の整備
会員を募集する一般社団法人では、定款だけでは足りません。入会・退会、会費、会員の権利義務、除名、トラブル対応などを定める会員規約が実務上とても重要です。講座ビジネスや認定制度を運営する場合は、講師規約も整えておくと運営が安定します。
資格ビジネス・講座ビジネスで一般社団法人を選ぶ理由
協会・認定資格制度との親和性
一般社団法人は、資格認定事業や講座ビジネスとの相性が良い法人格です。実際の相談で最も多いのが「資格ビジネスをやりたい」というケースで、知識や経験を体系化し、講座を提供し、受講者に資格や認定を発行するモデルは一般社団法人と非常に親和性があります。
理由は3つあります。1つ目は、協会・認定制度という見せ方と法人格の相性が良いこと。2つ目は、会員制度を作りやすいこと。3つ目は、利益分配ではなく、事業の継続とブランド育成にお金を回しやすいことです。
例えば、資格認定ビジネスで初年度会員50名、年会費3万円で設計した場合、年間会費収入だけで150万円になります。3年後に会員200名まで伸びれば600万円規模の安定収益になります。もちろん全員が同じ成果になるわけではありませんが、制度設計・会員規約・WEB集客がそろうと伸びやすいことは参考になります。
設立してから集客するための設計思考
ただし、法人を作れば自然に集客できるわけではありません。実務では、先に任意団体で需要確認をしてから法人化したほうが安定しやすいケースも多いです。受講生が一定数いて、認定証や本部機能を求める声が出てから一般社団法人にする流れです。
また、資格ビジネスは「本部」「資格取得者」「その先の顧客」の3者構造で考える必要があります。資格名や講座名は、取得者が名乗りたいだけでなく、その先の顧客に価値が伝わる設計が重要です。設立と集客は別問題なので、定款や登記だけでなく、コンセプト、会員導線、WEB導線まで一緒に考えることが成功の分かれ目になります。
よくある質問(FAQ)
1人でも設立できる?
できません。一般社団法人は、設立時社員が最低2名必要です。理事は1名以上必要ですが、社員と理事は兼任できます。そのため実質2名で設立は可能です。
実際の相談では、「自分と配偶者で2名にできるか」という質問もよく受けます。法律上は可能ですが、社員総会での意思決定が機能するか、運営上の役割分担が成立するかを事前に話し合っておくことが重要です。1人で運営したい方は、合同会社など他の法人格も検討したほうが合うことがあります。
費用はいくらかかる?
法定費用の最低ラインはおおむね11万円です。内訳は、公証役場での定款認証手数料約5万円と、法務局での登録免許税6万円が中心です。実費まで含めると約12万円前後を見ておくと安心です。専門家に依頼する場合は、これに報酬10万〜30万円程度が加わります。
自分でできる?専門家が必要?
自分で設立すること自体は可能です。流れ自体は比較的シンプルです。ただし、次のどれかに当てはまるなら、専門家に相談したほうが失敗しにくいです。
- 非営利型にするか迷っている
- 資格認定・講座ビジネスを想定している
- 会員規約や講師規約が必要
- 設立後の運営まで含めて設計したい
- 株式会社やNPO法人との比較で迷っている
単に書類を出すだけなら自力でも可能ですが、「設立後に困らない形で作る」まで考えると、専門家の価値が出やすい場面は多いです。
非営利型と普通型、どちらを選べばいい?
どちらが有利かは事業内容によって異なります。非営利型は収益事業以外の所得に法人税がかからない有利な区分ですが、一定の要件(定款への記載、役員構成、剰余金の扱いなど)を満たし続ける必要があります。要件から外れると自動的に普通型へ戻るため、維持できるかどうかの見極めが重要です。まず税理士に事業内容を相談し、収益事業に該当するかどうかを確認してから判断するのが安全です。
まとめ
一般社団法人の設立の流れは、設立時社員を決める → 基本事項を決める → 定款を作る → 公証認証 → 役員選任 → 登記申請 → 設立後の届出、という7ステップで進みます。
ポイントは、単に作ることではなく、設立後に運営しやすい形で作ることです。特に、次の3点は最初に確認してください。
- 非営利は「利益を出してはいけない」ではなく「分配してはいけない」
- 最低人数は社員2名以上・理事1名以上
- 非営利型か普通型か、資格ビジネス向きかまで事前に設計する
一般社団法人の設立手続きについて、詳しくは一般社団法人の設立方法を完全解説もご覧ください。 法人格の違いを比較したい方は、一般社団法人と株式会社の比較、一般社団法人とNPO法人の比較も参考になります。
設立を検討中の方は、初回無料相談でまずはお気軽にご相談ください。 200法人以上の支援実績をもとに、あなたの法人設立をサポートします。