
一般社団法人の設立を考えているけど、何から始めればいいかわからない…そんな悩みをお持ちではないでしょうか?当事務所ではこれまで200法人以上の設立をサポートしてきた経験から、初めての方が迷うポイントを徹底的にわかりやすく解説します。この記事を読めば、設立の流れ・費用・必要書類・よくある失敗がすべて理解できます。
なお、一般社団法人は「非営利」と聞くと”無料で活動する団体”のように思われがちですが、ここが最大の誤解ポイントです。結論から言うと、利益を出すのはOK。ただし、剰余金の分配(利益を構成員に配当すること)はNGです。この前提を押さえたうえで、設立の実務を順番に見ていきましょう。
この記事は設立の全体像をまとめたものです。具体的な書類の作り方・手続きの進め方は、『一般社団法人の設立手続きを完全解説|定款・認証・登記の進め方』をご覧ください。
一般社団法人とは?
一般社団法人は、ざっくり言うと「人の集まりに法人格(契約や口座開設などができる資格)を与えた組織」です。任意団体と違い、法人名義で契約できるため、賃貸契約・取引契約・銀行口座などが進めやすくなります。「任意団体のままでよいのでは?」と思う方もいますが、代表者個人の名義で契約を結ぶ任意団体は、代表が変わるたびに契約の巻き直しが発生するなど、実務上の摩擦が生じやすいです。法人格を取ることで、こうした不便が解消されます。
非営利とは「分配しない」こと
非営利=”儲けちゃダメ”ではありません。利益が出てもOKで、次年度の活動資金に回したり、スタッフの人件費や外注費に使うこともできます。禁止されるのは、社員(従業員ではなく正式会員のこと)に対して配当するような、剰余金の分配です。
この考え方が分かると、「有料講座」「資格認定」「会員ビジネス」なども、一般社団法人で十分に運営できます。実際の相談では、「有料講座をやっていいの?」という質問をよく受けますが、講座収益は分配せず法人内で使う限り、まったく問題ありません(※税制は後述のとおり”形”で変わります)。
一般社団法人・NPO法人・株式会社の3択比較表
法人格選びで迷う方が多いので、まずは全体像を表で押さえましょう(詳細は内部リンク先で深掘りできます)。
| 項目 | 一般社団法人 | 株式会社 | NPO法人 |
|---|---|---|---|
| 設立人数 | 社員2名以上(実質2名で設立可) | 1名でも可 | 10名以上が目安 |
| 資本金 | 不要 | 原則必要(1円〜) | 不要 |
| 事業内容 | 適法なら制限なし | 制限なし | 20分野に限定 |
| 利益分配 | 不可(分配NG) | 可 | 不可 |
| 設立期間目安 | 2〜4週間 | 2〜4週間 | 4〜6か月 |
【どれを選ぶべき?】
- 一般社団法人が向く方:会員制度・資格認定・業界団体など「人の集まり」を軸にした事業を、比較的スピーディーに法人化したい
- 株式会社が向く方:将来、出資者に配当したい/資金調達やスケールを強く意識する
- NPO法人が向く方:活動分野がNPOの20分野に合致し、所轄庁対応や報告義務も含めて運営できる
より詳しくは 「一般社団法人と株式会社の比較」、「一般社団法人とNPO法人の比較」 をご覧ください。
メリット・デメリット
5つのメリット
1) 設立しやすい(2〜4週間が目安) NPO法人のような所轄庁の認証プロセスがないため、準備が整えば比較的短期で設立できます。NPO法人が4〜6か月かかることと比べると、スピード感は大きく違います。急いで法人格が必要な場面(補助金申請の期限が迫っている、など)では、この差が効いてきます。
2) 資本金がいらない 株式会社と違い、資本金要件がないため、手元資金が少ない段階でも法人化しやすいのが特徴です。必要なのは定款認証費用と登録免許税(合計で約11万円前後)のみです。
3) 事業の自由度が高い 適法であれば事業内容に大きな制限がありません。ただし、許認可が必要な事業では「定款(法人のルールブック・憲法)の目的文言」が要件になることがあるため、ここは後述の失敗事例でも触れます。
4) 信用力が上がり、契約がしやすい 任意団体よりも「実在性が登記で証明できる」ため、対外的な説明がラクになります。協賛・寄付・行政案件など、相手が法人格を求める場面では特に効果があります。よくあるケースとして、補助金の申請要件が「法人格を有すること」となっており、任意団体のままでは門前払いになるケースがあります。
5) “節税”につながる可能性がある(ただし条件あり) 一般社団法人には「通常型」と、条件を満たすと税務上の扱いが変わる「非営利型(条件付きで法人税優遇を受けられる形態)」があります。非営利型の要件は細かく、税務判断も絡むため、設計ミスが起きやすいポイントです(後述)。
メリット・デメリットをさらに深掘りしたい方は 「一般社団法人の設立前に知っておくべきメリット・デメリット」 もあわせてご覧ください。
3つのデメリット
1) 利益分配ができない 一般社団法人は剰余金の分配ができません。「出資者にリターンを出したい」モデルだと、最初から株式会社を選ぶ方がトラブルが少ないです。設立後に「やっぱり株式会社にすればよかった」という声もよく聞くため、この点は最初に確認しておきましょう。
2) 運営の手間が増える(会議・議事録・登記など) 社員総会(正会員による最高会議)や、役員変更の登記など、法人としての運用ルールが発生します。特に理事の任期管理は見落とされがちで、気づかないまま登記を放置すると過料(罰金)が発生するリスクがあります。
3) 税制がわかりにくい(通常型/非営利型、収益事業の判定など) 「非営利だから税金ゼロ」とはなりません。むしろ、事業の設計次第で想定より税負担が増えることもあります。設立前に税理士に相談しておくことで、こうした誤算を防げます。
向いているビジネスタイプ
講座・資格・会員ビジネスは、一般社団法人と相性が良い典型です。理由は大きく3つあります。
1つ目は、資格認定や認定講師制度のように「ルールを整えて運営する」モデルと、定款(法人のルールブック)・会員規約が噛み合うこと。2つ目は、会員制度により収益が安定しやすいこと。例えば、年会費3万円×会員200名なら年600万円の会費収入になり、事業計画が立てやすくなります。3つ目は、協会としての信用が積み上がりやすく、企業提携や講師募集が進めやすい点です。
向いている業種について詳しく知りたい方は、「一般社団法人が向いている業種・ケースとは?」という記事もおすすめです。また、講座・資格・会員ビジネスについては、「資格ビジネスで一般社団法人を作るときの注意点」「会員規約の作り方」も参考になります。
【失敗事例】設立後に後悔した3パターン
失敗1:定款の記載ミスで「やりたい事業が通らない」
よくあるのが、定款(法人のルールブック・憲法)の「目的」や「事業」欄を、ネットの雛形のまま作ってしまうケースです。普段のビジネスでは問題にならなくても、許認可が必要な事業だと「定款にその文言がないと許可が下りない」ことがあります。
あるケースでは、設立後に新たな事業展開をしようとした際、定款の目的欄があまりにも狭く記載されていたため、事業を追加するために定款変更と再認証が必要になりました。費用と時間が二重にかかった典型例です。
対策はシンプルで、①やる事業を棚卸し → ②許認可の要否を確認 → ③目的文言に反映。この3点を設立前に必ずやっておくことです。
失敗2:機関設計ミスで、会議と登記に追われる
一般社団法人は、社員(従業員ではなく正式会員のこと)と理事(業務執行役員)がいて、それぞれ役割が違います。この設計を「とりあえず」で決めると、後から地味に効いてきます。
例えば、理事の任期は原則2年で、同じ人が続ける場合でも任期満了ごとに変更登記が必要になりがちです。また、理事会を置くかどうかで運営の負担も変わります(理事会設置なら理事3名以上など要件が上がります)。理事3名を確保できると思って理事会を設置したものの、1名が途中で抜けて構成要件を満たせなくなるケースもあります。
対策は、“実際に回せる運営体制”から逆算して、最小構成で始めること。形だけ整えても、運用できないと形骸化します。
失敗3:税制選択ミスで、むしろ税金が増えた
「非営利型にすれば得」と思い込んで設計してしまう失敗もあります。非営利型は、要件を満たすと税務上の扱いが変わりますが、必ずしも得になるわけではありません。
例えば、収益事業が黒字で、収益事業”以外”が赤字の場合、非営利型だと黒字部分に課税され、損益が相殺されず通常型より不利になることがあります。実際の相談でも「非営利型にしたのに思ったより税金がかかった」という声が出ることがあり、事前の試算が重要です。
対策は、事業の中身(収益の出方)を見て、税理士と一緒に「通常型/非営利型」を決めること。税制は「法人格」だけでなく「事業の設計」で決まります。
設立前に決める3つのこと
通常型か非営利型か
非営利型(条件付きで法人税優遇を受けられる形態)は、満たすべき要件が明確にあります。国税庁の資料では、例えば「剰余金の分配を行わない定め」「解散時の残余財産の帰属」「理事の親族割合が1/3以下」などが要件として整理されています。また、収益事業は34業種が列挙されており、どれに該当するかで課税関係が変わります。
この判断は、“うちの収入は何か(会費・寄付・講座売上・物販など)”を分解してから行うのがコツです。収入の内訳を整理せずに非営利型を選ぶと、後から要件を外してしまうリスクがあります。
図解:通常型 vs 非営利型(選び方の目安)
収入の中心は?
├─ 会費・寄付が中心 → 非営利型を検討(要件を満たせるか確認)
└─ 講座・物販など収益事業が中心 → 通常型が無難なことも
└─ 収益事業と非収益の損益バランス次第で結論が変わる| 比較 | 通常型 | 非営利型 |
|---|---|---|
| 税務上の位置づけ | 普通法人扱いになりやすい | 要件を満たすと公益法人等扱いになる |
| 注意点 | “非営利”でも課税は普通に起こる | 要件を外すと扱いが変わる点に注意 |
| 実務の勘どころ | 事業が複雑なら最初はシンプルに | 税理士とセットで設計するのが安全 |
税制の考え方は 「一般社団法人とは」(税制章)も参考になります。
理事会設置の有無
理事は1名以上でOKですが、理事会を設置するなら理事3名以上など要件が上がります。小さく始めるなら「理事会なし(理事+社員総会)」で回すケースが多いです。拡大して理事が増え、意思決定の透明性が必要になってきた段階で理事会設置を検討する流れが現実的です。「将来のために理事会を設置した」が「理事3名を維持できず形骸化した」というケースも少なくないため、現状の体制から判断することが大切です。
本店所在地(主たる事務所)
一般社団法人は主たる事務所の所在地を登記します。バーチャルオフィスも選べますが、法人口座の開設で苦労する可能性がある点は押さえておきましょう。銀行によっては、バーチャルオフィスを所在地とする法人の口座開設を断るケースがあります。事業実態を説明できる書類(HPの印刷、事業計画書など)を用意しておくと、審査がスムーズになります。
設立手続きの流れ
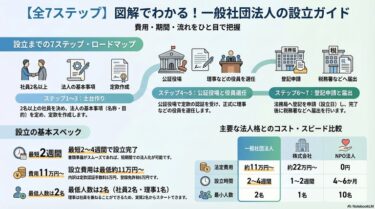
一般社団法人の設立は、基本的に 定款作成 → 公証役場で公証認証(公的なお墨付き) → 法務局で登記(登録免許税を支払う) という一本道です。
STEP1 設立時社員・理事を決める
設立時社員(法人を立ち上げるメンバー)は最低2名、理事は1名以上が目安です。ここでいう社員は従業員ではなく、社員総会で議決権を持つ正式会員のことです。理事(業務執行役員)は運営を担い、登記事項にもなります。
設立メンバーを決める際に大切なのは、「誰が何をするか」の役割分担を設立前に明確にしておくことです。後から「代表理事が決めたことに社員が反対した」「社員を外したい」といったトラブルになりやすいのは、設立時の合意形成が不十分だったケースが多いです。
人数要件の詳細は 「一般社団法人の設立要件」 も参考にしてください。
STEP2 定款を作成する
定款(法人のルールブック・憲法)は、設立後の運営ルールの土台です。目的・名称・主たる事務所・事業年度・社員や理事のルールなど、後から揉めやすい論点が全部ここに入ります。だからこそ、雛形のコピペではなく、自分たちの運営に合わせて書くのが重要です。
特に「目的」の欄は広く書きすぎると認証が通らないことがあり、狭く書きすぎると事業の自由度が下がります。許認可が絡む場合は、所管官庁が求める文言を事前に調べて盛り込むことが必要です。
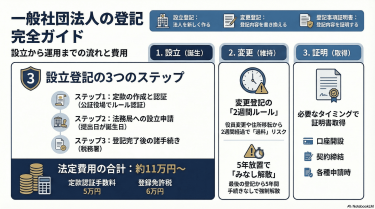
STEP3 公証役場で定款認証(費用約5万2,000円)
公証認証(公証役場でもらう公的なお墨付き)では、一般社団法人の定款認証手数料は5万円です。ここに謄本手数料などが加わり、目安として約5.2万円前後になります(定款の枚数で変動)。
必要物としては、本人確認書類や設立時社員の印鑑証明書、代理人を立てる場合の委任状などが挙げられます。公証役場への持参書類は事前に電話で確認するとスムーズです。公証役場によって細かい運用が異なる場合があります。
STEP4 法務局で設立登記(登録免許税6万円)
登録免許税(法務局に払う登記手数料)は、一般社団法人の設立登記で1件6万円です。登記申請日が「法人の設立日」になる点も、地味に大事です。事業開始日や口座開設のスケジュールを逆算して、申請日を決めましょう。
登記申請は法務局の窓口持参のほか、郵送やオンライン申請(登記・供託オンライン申請システム)も利用できます。初めての方は窓口持参で補正対応できるようにしておくと安心です。
STEP5 設立後の届出
設立後は、税務署等への届出、社会保険の手続き、そして法人口座開設などが続きます。特に口座開設は個人口座より審査が厳しく、準備書類を揃えるとスムーズです。税務署への届出(法人設立届出書など)は、設立から2か月以内が目安とされているため、登記完了後は速やかに動くことが大切です。
自分でやる vs 専門家に依頼する判断チェックリスト
自分で進めやすい人
- 事業内容がシンプル(許認可なし、会員制度も単純)
- 設立メンバーの役割が明確(社員・理事で揉めない)
- 定款を読み込む時間が確保できる(平日の日中も動ける)
- 多少の手戻り(公証役場や法務局の補正)も許容できる
専門家に依頼した方が安全な人
- 許認可が絡む/目的文言が重要
- 理事会設置や会員制度が複雑(規約も必要)
- 非営利型を検討している(税務の判断が必要)
- 設立を急ぎたい(補正リスクを減らしたい)
- 設立後の運営(会員規約・講師規約)まで整えたい
必要書類チェックリスト
定款認証に必要な書類
- 定款(法人のルールブック・憲法)
- 設立時社員の印鑑証明書(一般的に2名分、発行から3か月以内のもの)
- 本人確認書類(運転免許証など)
- 代理人を立てる場合:委任状+代理人の本人確認書類
- (必要に応じて)実質的支配者となるべき者の申告書
実質的支配者の申告書は、近年の運用で提出が求められるケースが増えています。公証役場によって様式が異なる場合があるため、事前確認を忘れずに行いましょう。
登記申請に必要な書類
登記でよく出てくるものをまとめると以下です(法務局での運用や設計により増減します)。
- 設立登記申請書
- 定款(認証済みのもの)
- 就任承諾書(理事・監事など)
- 設立時理事・監事の選任に関する書面
- 主たる事務所所在場所の決定に関する決議書
- 印鑑届出書・印鑑カード交付申請書
- 登録免許税分の収入印紙(6万円)または電子納付
登記申請書の書き方は法務局のホームページにひな形が掲載されています。初めて申請する場合は、法務局の相談窓口(事前予約制の場合あり)を活用すると補正リスクを減らせます。
書類の作り方や注意点は 「一般社団法人とは」 内の設立フロー解説も参考になります。
費用の内訳と相場
まず押さえるべきは、「法定費用(必ずかかる実費)」と「専門家報酬(依頼する場合)」が分かれる点です。
| 区分 | 費用項目 | 目安 |
|---|---|---|
| 公証役場 | 定款認証手数料 | 5万円 |
| 公証役場 | 謄本等 | 約2,000円〜(枚数で変動) |
| 法務局 | 登録免許税(登記手数料) | 6万円 |
| その他 | 印鑑・証明書・謄本取得など | 数千円〜 |
| 合計(法定費用のみ) | 約11万2,000円〜 |
自分でやる場合(約11〜13万円)
電子定款の利用状況などで差はありますが、一般的には約11万円前後が目安になります。「とにかくコストを抑えたい」場合は、自分で進める選択も十分ありです。ただし、補正や手戻りで時間が溶けることがあるため、スケジュールには余裕を持ちましょう。
よくある追加コストとして、印鑑証明書の取得費用(1通300〜500円)、法務局での登記事項証明書の取得(設立後の口座開設などで複数枚必要になることが多い)などがあります。これらを含めると、実費だけで11〜13万円を見ておくのが現実的です。
費用の考え方は 「一般社団法人の設立費用」 の記事もあわせてどうぞ。
専門家に依頼する場合(約20〜30万円)
専門家報酬が加わるため、相場は上がります。目安としては、法定費用+報酬で20〜30万円帯を想定しておくと資金計画が立てやすいです(依頼範囲で変動)。
「定款を失敗したくない」「非営利型を含めて設計したい」「会員規約も一緒に整備したい」なら、後からの修正費用や機会損失を考えると、結果的に安く済むことも多いです。実際の相談でも、「最初から専門家に頼んでおけばよかった」という声が出るのは、設立後のトラブル対応に費用と時間がかかったケースです。
設立後の運営と注意点
社員総会・理事会の開催義務
一般社団法人は、社員総会(正会員による最高会議)が最終決定機関です。定時社員総会は毎事業年度の終了後、一定期間内(定款に定めた期間内)に開催する必要があります。実務感覚としては、事業年度終了後2〜3か月以内に開催する運用がよく見られます。
理事会を設置していない場合でも、意思決定を「議事録」で残す習慣が大切です。後から揉めたとき、議事録がないと一気に弱くなります。議事録は、日時・場所・出席者・決議内容を記載し、議長と議事録作成者が署名・押印するのが基本です。
役員任期と変更登記
理事の任期満了は見落とされがちです。任期が満了して同じ人が続投する場合でも、変更登記が必要になるケースが多く、放置すると後で一気に面倒になります。さらに、登記を長期間怠ると過料(罰金)が課せられる可能性があります。
「いつ、誰が、何を決めたか」を定期的に整理する運営体制を作っておくと、登記も税務もラクになります。カレンダーに任期の満了日を設定しておくだけでも、見落としを防げます。
税務申告の種類
税務は、通常型か非営利型か、そして収益事業(34業種)に該当するかで整理が変わります。「非営利型だから申告しなくていい」と思い込んで無申告になるケースが稀にあるため、注意が必要です。
設立後の最初の事業年度が終わったら、税理士に申告内容を確認してもらうことを強くおすすめします。ここは”設立すれば自動でお得”という世界ではなく、事業の実態と会計の分け方で結論が変わります。
法人口座開設の実務ポイント
口座開設は、事業内容が分かる資料(HPの印刷、事業計画書、賃貸借契約書など)を用意すると通りやすくなります。審査期間も2〜3週間みておくと安心です。なお、メガバンクより地方銀行・信用金庫の方が審査が通りやすい傾向があります。設立直後は実績がないため、まず取引のしやすい金融機関でスタートするのも一つの選択です。
設立後の運営を固めたい方は、「一般社団法人の運営」カテゴリの記事もおすすめです。
よくある質問
Q. 1人でも設立できますか?
結論:1人だけでは設立できません。 一般社団法人は社員2名が基本で、理事は1名以上です。形式的に2名にすること自体は可能でも、実態が1人運営だと社員総会が形骸化しやすいので注意が必要です。実際の相談では「信頼できる家族や友人に社員になってもらう」ケースも多いですが、その場合でも社員の権限(議決権など)について事前に十分説明しておくことが大切です。
Q. 設立までどのくらいかかりますか?
準備状況にもよりますが、一般社団法人は2〜4週間が目安です。NPO法人は所轄庁手続きが入るため4〜6か月になりやすいです。定款の作成に時間がかかるケースが多く、「スムーズにいけば2週間、定款を練り直すと1か月以上」というイメージで計画を立てると現実に近いです。
Q. 資本金は必要ですか?
一般社団法人は資本金不要です。株式会社と迷う場合は「配当したいか(剰余金の分配をしたいか)」で判断すると分かりやすいです。配当予定がなく、スピーディーに法人格を取りたいなら、一般社団法人の方がシンプルに動けます。
Q. 定款を後から変えられますか?
変更できます。ただし、変更内容によっては社員総会の決議や、法務局での変更登記が必要になります。設立時点で「将来の運営」をある程度見越して定款を作っておくと、変更コストを抑えやすいです。特に事業の目的欄は、少し広めに書いておくことで後から変更せずに済むことが多いです。
まとめ
一般社団法人の設立は、定款(法人のルールブック)→公証認証(公的なお墨付き)→登記(登録免許税6万円)が基本ルートです。費用は法定費用だけで約11万円、専門家に依頼する場合は20〜30万円が目安です。
一方で、設立後に差がつくのは「定款の設計」「機関設計」「税制(通常型/非営利型)の選択」です。この3点を事前にしっかり決めておくことが、後悔しない設立の鍵になります。
迷ったら、まずは小さく始めて回る形にするか、最初から専門家に入ってもらうかを、この記事のチェックリストで判断してください。
あわせて読みたい記事:
【CTA】
一般社団法人の設立について、ご不明な点はお気軽にご相談ください。初回相談を無料でお受けします。設立から運営まで、トータルでサポートいたします。