
一般社団法人の設立登記が完了し、ホッと一息…でも、実はここからが本当のスタートです。
税務署、年金事務所、ハローワークなど、複数の機関への届出が必要で、それぞれ期限が異なります。届出を忘れると、青色申告が受けられなかったり、保険料の遡り徴収が発生したりと、後から困ることになります。
実際、日本年金機構でも「加入指導による新規適用事業所数」を年間7.5万事業所規模で目標設定するなど、未加入・未手続への是正は年々強化されています。
当事務所では200法人以上の設立後手続きをサポートしてきました。その経験から、設立後に必ずやるべき手続きを、期限・必要書類とともに漏れなく解説します。
この記事を読めば、「いつ・どこで・何を」提出すべきかが一目瞭然。期限切れで後悔しないために、ぜひ最後までお読みください。
設立後の手続き 全体像とスケジュール
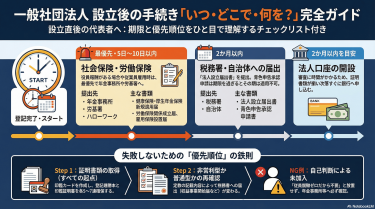
手続きの優先順位(結論:証明書→税務→社会保険→労働保険→口座)
設立後は、「提出期限が短いもの」から逆算するのが鉄則です。
まず理解すべきは、手続きには「前提となる書類」が存在するという点です。登記簿謄本(登記事項証明書)や印鑑証明書がなければ、他の手続きが一切進みません。
次に期限の短さで見ると、年金事務所(社会保険)は「事実発生から5日以内」と非常に短いため、役員や従業員が加入対象になる場合は最優先で動く必要があります。
税務署の「法人設立届出書(法人を設立したことを税務署に知らせる書類)」は原則2か月以内ですが、青色申告承認申請書はさらに複雑な期限計算があるため、早めの対応が安心です。
従業員を雇うなら労働基準監督署・ハローワーク(労働保険)も期限が10日以内と短いので、採用のタイミングと同時並行で進めるのが安全です。
法人口座の開設は法律上の期限はないものの、審査に時間がかかることと、会費収入や助成金の受け取りに必須であることから、設立後2か月以内の開設を目標にするのが実務的です。
【図解】設立後の手続きスケジュール表(設立日から3ヶ月)
※「設立日」は登記申請日です(登記完了日ではありません)。
| 期間 | まずやること | 期限の目安 |
|---|---|---|
| 1週目 | 登記簿謄本(法人の情報が書かれた公式の証明書)・印鑑証明書・印鑑カード(印鑑証明書をもらうためのカード)を準備/口座開設の下準備 | できるだけ早く |
| 〜5日 | 社会保険(対象なら)「新規適用届」「資格取得届」 | 事実発生から5日以内 |
| 〜10日 | 労災保険「保険関係成立届」/雇用保険「適用事業所設置届」 | 10日以内 |
| 〜1か月 | 税務署:給与支払事務所等の開設届(給料を払う事務所を作ったという届出)/地方税:法人設立届出書 | 1か月以内 |
| 〜2か月 | 税務署:法人設立届出書/(非営利型で収益事業開始なら)収益事業開始届 | 2か月以内 |
| 〜3か月 | 税務署:青色申告承認申請書(税金を安くできる申告方法を使いたいという申請) | 期限ルールあり |
非営利型と普通型で異なる手続き(ここで迷う人が多い)
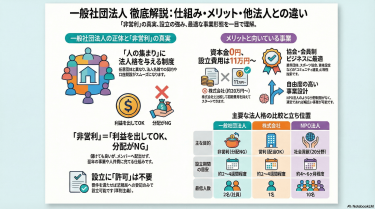
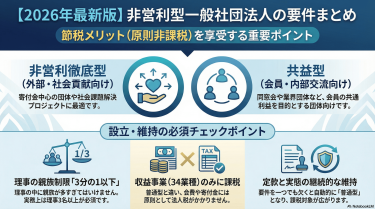
一般社団法人は税務上、「普通法人型」と「非営利型法人(収益事業以外の所得に法人税がかからない法人)」に分かれます。
普通法人型は株式会社と同様に原則すべての所得が課税対象となります。一方、非営利型は「収益事業(法人税法で定められた34種類の事業)」の所得だけが課税対象になり得ます。
【チャート】あなたの法人はどちら?(超簡易診断)
※最終判断は定款(法人のルールブック)と運用実態で決まります。迷ったら税理士・行政書士に確認を。
- 定款に「剰余金の分配をしない」と書いている?(配当しない)
→ YES:2へ/NO:普通法人型の可能性が高い - 解散時の残余財産を特定個人に渡す定めがない?
→ YES:3へ/NO:普通法人型の可能性 - 親族理事の比率など、非営利型の要件を満たす運用ができている?
→ YES:非営利型の可能性/NO:普通法人型に戻るリスク
非営利型の要件には、「親族等が理事の3分の1以下(共益的活動型の場合)」「特定の個人・団体に利益を与えない」など、細かい規定があります。
【よくある失敗】「非営利型のつもり」なのに定款が追いついていない
設立時に「税制優遇があると聞いたので非営利型で…」と相談されることは多いのですが、定款の条文が要件を満たしていないと、運用で頑張っても普通法人型として扱われるリスクがあります。
これまでの支援経験では、約3割の方が「非営利型の要件を正確に理解していなかった」というケースです。特に多いのが、「剰余金の分配をしない旨」は書いているが、「残余財産の帰属先」の条文が曖昧になっているパターンです。
設立後の届出を始める前に、まずは定款を一度チェックしましょう(非営利型法人の要件をわかりやすく解説)。
法務局での手続き(印鑑カード・登記簿謄本の取得)
提出期限:法律上の「○日以内」はないが、実務は”最初の1週”が勝負
税務署・銀行・助成金申請など、ほぼ必ず求められるのが登記簿謄本(登記事項証明書)と印鑑証明書です。早めにそろえるほど後工程がラクになります。
印鑑カードの交付申請(印鑑証明の前提)
印鑑証明書の交付請求には、原則として印鑑カードが必要です。
代表者が窓口で申請するケースが多く、代理人申請する場合は委任状が必要です。申請自体は10分程度で完了し、即日交付されることが一般的です。
登記事項証明書(登記簿謄本)の取得
登記事項証明書は、法人の商号、本店所在地、代表者、設立年月日などが記載された公的な証明書です。
取得方法は3つあります:
- 法務局の窓口で請求:即日受取可能、手数料は600円/通
- 郵送で請求:申請書を郵送、手数料は500円/通
- オンライン請求:郵送受取なら500円/通、窓口受取なら480円/通
印鑑証明書の取得
印鑑カードを取得した後、窓口またはオンラインで印鑑証明書を請求できます。手数料は450円/通が一般的です。
必要な通数の目安(経験則)
- 税務署・都道府県税・市区町村:各1通(計3通)
- 年金事務所:1通
- 労働基準監督署・ハローワーク:各1通(従業員を雇う場合)
- 銀行口座開設:1〜2通
合計で5〜7通を最初に用意する方が多いです。
【よくある失敗】「謄本が取れない」=登記完了前に動いてしまう
登記完了までに1週間〜10日程度かかることがあります。完了前だと謄本が出ないため、手続きが止まります。
スケジュールは「登記申請日=設立日」から計算しつつ、謄本取得は”登記完了後”で組み立てましょう。
税務署への届出
提出期限:最重要は「2か月以内」と「青色の期限」
税務署関係は、提出期限を過ぎると取り返しがつかないものが混ざります。特に青色申告は要注意です。
提出すべき書類一覧(基本4点)
1. 法人設立届出書(法人を設立したことを税務署に知らせる書類)
提出期限:設立の日以後2か月以内
この届出書には、法人の基本情報を記載します。添付書類として、定款の写し、登記事項証明書、設立時貸借対照表などが必要です。
2. 青色申告承認申請書(税金を安くできる申告方法を使いたいという申請)
提出期限:原則「設立日から3か月経過日」と「その事業年度終了日」のいずれか早い日の前日まで
例えば、4月1日設立で事業年度が3月31日までの法人の場合、「7月1日」と「翌3月31日」を比較し、早い方の「7月1日の前日=6月30日」が期限となります。
3. 給与支払事務所等の開設届出書(給料を払う事務所を作ったという届出)
提出期限:開設等の事実があった日から1か月以内
役員報酬や従業員給与を支払う場合に必要です。
4. 源泉所得税の納期の特例の承認に関する申請書(源泉徴収した税金の納付回数を減らせる制度)
提出期限:早め推奨(効き始めが変わる)
通常、源泉徴収した所得税は毎月納付が原則ですが、この特例の承認を受けると、年2回(7月と1月)にまとめて納付できます。従業員が10人未満の事業所が対象です。
【表】税務署への届出一覧(書類名、期限、添付書類)
| 書類 | 期限 | 添付書類の例 | 備考 |
|---|---|---|---|
| 法人設立届出書 | 設立後2か月以内 | 定款、登記事項証明書、設立時貸借対照表など | まずこれが起点 |
| 青色申告承認申請書 | 「設立後3か月」or「事業年度終了日」の早い方の前日まで | 原則添付なし | 期限超過は原則その期アウト |
| 給与支払事務所等の開設届出書 | 1か月以内 | なし(ケースで確認) | 役員報酬・給与支払開始の前後で |
| 源泉所得税の納期の特例申請 | 早め推奨 | なし | 小規模ほど効果大 |
非営利型法人の場合の注意点
非営利型法人であっても、税務署への基本届出は必要です。
ただし、非営利型法人が新たに収益事業(34種類)を開始した場合は、「収益事業開始届出書」を開始日から2か月以内に提出します。
実際の相談では、「自分たちの事業が収益事業に該当するかわからない」という質問が非常に多いです。判断に迷う場合は、税務署または税理士に事前に確認しましょう。
【よくある失敗】青色申告の期限を過ぎてしまった場合
青色申告承認申請書は、期限を過ぎると原則としてその事業年度は青色にできません。
対処法としては、
- すぐに税務署へ相談し「その期が間に合う余地があるか」を確認
- 間に合わない場合は「白色前提」で決算・申告準備を進め、翌期は期限内に必ず申請
が現実的です。設立直後はバタつくので、“税務署だけは先に片付ける”くらいで丁度いいです。
都道府県税事務所・市区町村役場への届出
提出期限:自治体で違うので「1か月以内を目安」に即確認
地方税(法人住民税・法人事業税など)は、都道府県税事務所と市区町村役場に法人設立の届出を行います。
ただし期限は自治体で異なり、例として「東京23区では都税事務所へ15日以内」など、短いケースもあります。
都道府県税事務所への届出
よくある名称:法人設立・設置届出書、異動届出書など。
添付書類は、登記事項証明書・定款写し等が求められることが多いです(自治体サイトで要確認)。
市区町村役場への届出
市町村に法人住民税の届出を行います。東京23区は市町村課税がないため、提出が不要なことがあります。
【表】地方税の届出一覧(目安)
| 提出先 | 書類名(例) | 期限の目安 | 添付書類(例) |
|---|---|---|---|
| 都道府県税事務所 | 法人設立・設置届出書 等 | 15日〜1か月以内(自治体差) | 登記事項証明書、定款写し |
| 市区町村役場 | 法人設立届出書 等 | 15日〜1か月以内(自治体差) | 同上 |
【よくある失敗】「非営利型だから地方税はゼロでしょ?」と思い込む
非営利型法人でも、均等割(法人住民税)がかかるケースがあります。届出をしないと通知が届かず、後でまとめて対応することになりがちです。まずは「提出が必要か」を自治体に確認し、必要なら期限内に出しておきましょう。
年金事務所への届出(社会保険)
提出期限:原則「事実発生から5日以内」
法人の事業所は、原則として健康保険・厚生年金保険の適用事業所(加入が必要な事業所)になります。
該当する場合は年金事務所へ
- 健康保険・厚生年金保険 新規適用届
- 被保険者資格取得届
などを5日以内に提出します。
提出すべき書類(代表例)
1. 健康保険・厚生年金保険 新規適用届(「社会保険に加入します」という届出)
事業所が社会保険に加入するための届出です。添付書類として、登記事項証明書、事業所の賃貸借契約書などが必要です。
2. 被保険者資格取得届(「この人が社会保険に加入しました」という届出)
社会保険に加入する役員や従業員について、個人ごとに提出します。
3. 健康保険被扶養者届(扶養がいる場合)
加入者に扶養家族がいる場合、別途この届出が必要です。
【表】年金事務所への届出一覧
| 書類 | 期限 | 必要書類(例) | 備考 |
|---|---|---|---|
| 新規適用届 | 5日以内 | 登記事項証明書など | 提出先は管轄年金事務所 |
| 資格取得届 | 5日以内 | 従業員情報 | 役員も対象になることあり |
| 被扶養者届 | 速やかに | 扶養の事実確認資料 | 扶養に入れるなら早めに |
加入対象者(役員、従業員)
「役員=加入しない」と誤解されがちですが、役員報酬がある/実態がある場合は対象になることが多いです。
また、代表理事のみで従業員がいない場合でも、法人形態・実態で適用になることがあります(管轄へ確認推奨)。
【よくある失敗】役員報酬がゼロでも加入が必要?
相談で多いのがここです。結論としては、ケースで判断されるため、”ゼロ報酬だから不要”と自己判断しないのが安全です。
未加入のまま進むと、最大2年分の保険料を遡って徴収される可能性があります。「最初に年金事務所に相談しておけば防げた」というケースが本当に多いので、迷ったら早めに問い合わせましょう。
労働基準監督署・ハローワークへの届出(労働保険)
提出期限:雇った日から”10日”が目安。雇うなら即動く
従業員を雇う場合、労働保険(労災保険・雇用保険)の手続きが必要です。
逆に言うと、従業員を雇わない場合は、原則この章の手続きは不要です。
労働基準監督署への届出(労災保険)
1. 労働保険 保険関係成立届(「従業員を雇ったので、労災保険に加入します」という届出)
期限:成立日の翌日から10日以内
2. 概算保険料申告書(「今年の保険料を概算で申告する書類」)
期限:成立日の翌日から50日以内
ハローワークへの届出(雇用保険)
1. 雇用保険 適用事業所設置届(「従業員を雇う事業所を作ったという届出」)
期限:設置日の翌日から10日以内
2. 雇用保険 被保険者資格取得届
期限:資格取得の事実があった日の翌月10日まで
【表】労働保険の届出一覧
| 提出先 | 書類 | 期限 | 備考 |
|---|---|---|---|
| 労基署 | 保険関係成立届 | 10日以内 | 労災保険 |
| 労基署 | 概算保険料申告書 | 50日以内 | 初年度の概算 |
| ハローワーク | 適用事業所設置届 | 10日以内 | 雇用保険 |
| ハローワーク | 被保険者資格取得届 | 翌月10日まで | 従業員ごと |
【よくある失敗】雇ってから手続きを忘れた(給与計算だけ先に進む)
「採用が先、届出が後」になりがちですが、未手続のまま労災事故が起きると、後の負担が一気に重くなります。雇用を決めたら、採用日を起点にカレンダーへ10日・50日の期限を入れてください。
銀行口座の開設
提出期限:決まりはないが”2か月目までに開設”が理想
法人口座がないと、会費・受講料・協賛金の受け取り、助成金の入金、クレカ決済導入などが止まります。
特に「会員制度」を運用する一般社団法人は、口座開設が実務の土台です(会員制度の作り方、会員規約の作り方)。
法人口座開設の流れ(ざっくり)
- 申込(オンライン or 支店)
- 書類提出・本人確認
- 審査(事業実態の確認)
- 開設
※法人口座は個人口座より審査が厳しく、利用開始まで2〜3週間程度を見ておくと安心です。
必要な書類(例)
- 登記簿謄本(登記事項証明書)
- 法人印鑑証明書
- 代表者等の本人情報
- 事業内容がわかる資料(HPプリント、事業計画書)
- 事務所の賃貸借契約書
審査のポイント(落ちやすいのはここ)
1. 主たる事務所がバーチャル
否定はされませんが、銀行側が実態確認しにくく、苦労する傾向があります。
2. 事業内容の説明が弱い
「何を、誰に、どう提供して、収入は何か」を口頭で言えるように。
3. 所在地と申込支店が遠い
近隣支店での申込が無難です。
【よくある失敗】口座開設を断られた場合の対処法
1回断られても終わりではありません。
- 事業実態を補強(HP、パンフ、契約書、収支計画など)
- 事務所の実態(写真、郵便受取、固定電話)を整える
- 他行(別の金融機関・ネット銀行含む)も検討
設立後1年間のスケジュール
定時社員総会の開催(事業年度終了後2〜3ヶ月以内が目安)
一般社団法人には、社員総会(最高意思決定機関)があります。社員=「会員のこと(従業員ではない)」です。
定時社員総会(毎年決まった時期に開く、法人の最高意思決定機関の会議)は、事業年度終了後2〜3か月以内に行う運用が一般的です。
決算・税務申告(事業年度終了後2か月以内が一般的)
法人は、原則として事業年度終了後に申告・納税が発生します。ここは税理士領域と重なるため、早めに相談すると「期末だけ依頼」など柔軟な選択がしやすいです。
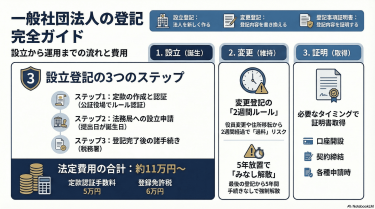
理事の重任(理事の任期が切れたので、もう一度選び直すこと)と登記(2年ごと注意)
理事の任期は原則2年以内。任期満了で同じ人が続投する場合でも、変更登記が必要です。
ここは忘れがちなので、設立時点で2年後のカレンダーに入れてください。
【図解】設立後1年間のざっくりカレンダー
| 時期 | 主要イベント | 事前に準備するもの |
|---|---|---|
| 設立〜3か月 | 各種届出・口座開設 | 謄本・印鑑証明・届出一式 |
| 期末前 | 決算準備 | 記帳体制、領収書整理 |
| 期末後2か月 | 税務申告 | 決算書、申告書 |
| 期末後2〜3か月 | 定時社員総会 | 議案書、議事録 |
| 2年ごと | 理事の重任登記 | 総会議事録、就任承諾 等 |
【よくある失敗】「総会や議事録」が形骸化して、後で口座・助成金で詰まる
銀行や助成金は「運営実態」を見ます。総会議事録が整っていないと、追加資料を求められたり、意思決定の正当性で止まったりします。
最初からテンプレ運用を作るのがコツです(社員総会の議事録の作り方)。
届出を忘れた場合の対処法
青色申告の承認申請を忘れた場合
まず税務署へ連絡し、その期で間に合う余地があるか確認します。原則は期限内提出が必要なので、難しければ翌期から青色に切り替える前提で、決算・申告を組み直します。
「忘れたこと」自体より、放置して申告漏れになる方が危険です。
社会保険・労働保険の届出を忘れた場合
社会保険は、未加入が発覚すると最大2年分遡って保険料を徴収される可能性があるため、早期是正が重要です。
労働保険も同様に、未手続を是正する流れになります。まずは管轄へ事情を説明し、必要書類と遡及範囲を確認しましょう。
ペナルティ一覧(ざっくり)
| 分野 | 起こり得る不利益 | まずやる対処 |
|---|---|---|
| 税務(青色) | その期は青色不可の可能性 | 税務署へ即相談 |
| 社会保険 | 最大2年の遡及徴収リスク | 年金事務所へ是正相談 |
| 労働保険 | 是正・追納、事故時リスク | 労基署/ハローワークへ相談 |
【よくある失敗】「怒られそうで連絡しない」
実務上、放置が一番まずいです。期限超過でも、先に連絡して誠実に対応すれば、手続きが前に進みます。
よくある質問(FAQ)
Q1. 自分で手続きできる?専門家に依頼すべき?
可能です。ただし、期限が短い(5日・10日)ものや、非営利型判定・収益事業の整理など判断が絡む部分は、専門家に一度確認すると失敗コストが下がります。
特に最初の3ヶ月は、スポット相談だけでも価値があります。
Q2. 非営利型法人は税務署への届出が不要?
不要ではありません。非営利型でも基本の届出は必要で、収益事業を開始した場合は「収益事業開始届(2か月以内)」が追加で必要です。
Q3. 社会保険は加入しなくてもいい?
加入義務に該当するなら加入が必要です。未加入は遡及徴収などのリスクがあるため、自己判断せず、年金事務所で確認するのが安全です。
Q4. 手続きの優先順位は?
迷ったら
- 謄本・印鑑証明の取得
- 社会保険(該当なら5日以内)
- 労働保険(雇うなら10日以内)
- 税務署(2か月・青色期限)
- 口座開設
の順が鉄板です。
Q5. 期限を過ぎたらどうなる?
「即アウト」のもの(青色)と、「遅れても出せるが不利益が大きい」もの(社会保険・労働保険)があります。まずは管轄へ連絡し、必要書類・遡及範囲を確認してください。
まとめ
一般社団法人の設立後は、税務署・地方税・社会保険・労働保険・口座開設など、期限がバラバラの手続きが一気に押し寄せます。
ポイントは「短い期限(5日・10日)から逆算」し、謄本等の証明書を先にそろえて並行処理すること。非営利型・普通型の違いで届出が分かれる場面もあるため、迷ったら早めに専門家へ相談し、最初の3ヶ月で”漏れゼロ”の体制を作りましょう。
【無料相談を受付中】
「設立後の運営が心配」
そんな不安を抱えている方は、まずは無料相談をご利用ください。これまでの経験を基に、あなたの状況に合わせた最適なアドバイスをいたします。
✅ 初回相談は完全無料です。
✅ オンライン相談も可能です。
✅ 設立から運営まで、トータルでサポートします。